La sociedad holding en Luxemburgo
Cómo constituir una sociedad holding en Luxemburgo: SOPARFI o SPF y condiciones del régimen de exención. Contacte con nuestros agentes para recibir ayuda.
Luxemburgo es uno de los países preferidos por los empresarios extranjeros que quieren abrir una sociedad holding, conocida como SOPARFI (société de participations financières). Su entorno político y económico estable, su régimen fiscal y la actitud abierta de sus autoridades hacia los inversores extranjeros, sobre todo hacia quienes amplían su actividad internacional, lo convierten en un país muy atractivo para los inversores. Las holdings pueden beneficiarse de la exención de dividendos y plusvalías sobre participaciones. Nuestros especialistas en creación de empresas en Luxemburgo le ofrecen un apoyo completo para el registro.
| Datos básicos | |
|---|---|
| Formas jurídicas utilizadas | SARL, SOPARFI |
Método de constitución | Inscripción en el Registro Mercantil y de Sociedades de Luxemburgo (RCS) |
Plazo de constitución | Unos 7 días |
| Ventajas | Exención del impuesto de sociedades en determinadas condiciones |
| Precauciones | Filial participada por una entidad residente en Luxemburgo o en la UE |
| Estructura accionarial | Al menos 1 accionista |
| Capital mínimo | 12.000 EUR (SARL) o 30.000 EUR (SA) |
| Fiscalidad | Tipo combinado del impuesto de sociedades del 23,87 % en la ciudad de Luxemburgo (16 % de impuesto sobre la renta de las sociedades + 7 % de recargo de solidaridad + 6,75 % de impuesto comercial municipal); los dividendos y plusvalías que cumplen los requisitos están exentos |
| Control | Se admite la propiedad extranjera |
| Contabilidad e información | Las cuentas anuales se presentan en el RCS y son públicas; la auditoría legal (réviseur d'entreprises agréé) es obligatoria si se superan dos de estos tres umbrales durante dos ejercicios consecutivos: balance de 7,5 millones EUR, volumen de negocio neto de 15 millones EUR y 50 empleados |
| Número de convenios de doble imposición | 88 en vigor (julio de 2026) |
| Tipos de activos de una sociedad holding en Luxemburgo | – inmuebles, – acciones y participaciones, – propiedad intelectual, etc. |
Cuenta bancaria local obligatoria (SÍ/NO) | SÍ |
Administrador local obligatorio (SÍ/NO) | NO |
| Autorización de establecimiento | No es necesaria para una holding pura que solo gestiona sus propias participaciones; se requiere una autorización del Ministerio de Economía si ejerce actividades comerciales |
| ¿Es necesario un agente local para el registro? | Recomendable |
| Auditores obligatorios para una sociedad holding en Luxemburgo (SÍ/NO) | SÍ, si se superan los umbrales indicados arriba |
| Autorizaciones especiales | De la Commission de Surveillance du Secteur Financier (CSSF) para las sociedades holding financieras |
| Actividad en otros países | Sí, la holding permite a sus propietarios operar en otros países a través de filiales. |
| Control de sociedades locales y extranjeras | La estructura permite controlar sociedades locales y extranjeras. |
| Diversificación de la cartera | Puede desarrollar actividades variadas. |
| Nombre de la sociedad controlada por una holding | Filial |
| ¿Qué es una holding pasiva? | Tiene un único objeto: gestionar carteras de valores de renta variable. |
| ¿Qué es una holding activa? | Controla sus filiales y participa en la dirección de todo el grupo de empresas. |
| Gastos anuales | Unos 5.600 EUR |
| ¿Por qué elegir a nuestros agentes locales? | Le ofrecemos: – ayuda en la preparación de los documentos, – registro ante las autoridades competentes, – costes asequibles. |
¿Qué formas jurídicas puede adoptar una holding en Luxemburgo?
Una sociedad holding puede registrarse en Luxemburgo, entre otras formas, como sociedad de responsabilidad limitada (SARL), sociedad anónima (SA), sociedad cooperativa (SC) o sociedad comanditaria por acciones (SCA). Puede consultar todas las opciones en nuestra página sobre los tipos de sociedades en Luxemburgo.
¿Cuáles son los pasos para abrir una sociedad holding en Luxemburgo?
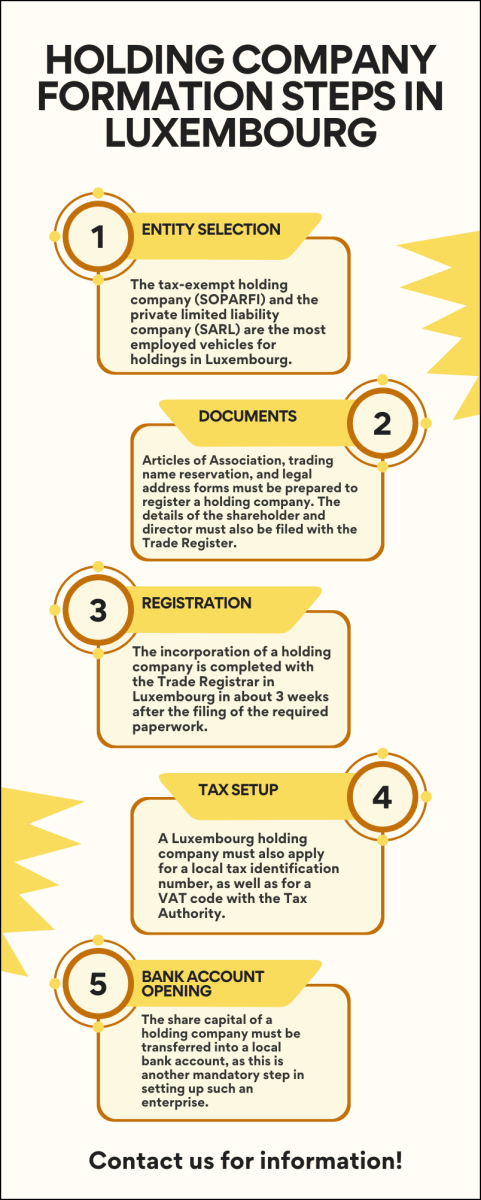
El procedimiento de registro de una holding luxemburguesa es el siguiente:
- reserva de la denominación social;
- redacción de los documentos: estatutos, documentos de identidad de los accionistas, justificante del domicilio social y justificante del depósito del capital;
- presentación de la documentación en el Registro Mercantil: el registro se realiza igual que para cualquier otra empresa;
- registro fiscal.
¿Cuánto se tarda en abrir una sociedad holding?
La constitución de una sociedad holding en Luxemburgo lleva unos 7 días, ya que los trámites son sencillos y el proceso de registro está bien organizado. Si desea crear una holding, díganoslo y le daremos toda la información y la asistencia necesarias.
¿Qué capital mínimo necesita una sociedad holding en Luxemburgo?
Depende de su forma: 30.000 EUR para una SA y 12.000 EUR, íntegramente desembolsados, para una SARL. El capital también puede depositarse en otras divisas, como USD o GBP. En una SA debe desembolsarse al menos el 25 % en el momento de la constitución.
¿Existen requisitos especiales de gestión?
Las actividades de las sociedades holding en Luxemburgo pueden coordinarlas dos órganos: el consejo de supervisión y el consejo de dirección. El consejo de dirección debe tener al menos 3 miembros, aunque una SA con un único accionista puede tener un administrador único. Normalmente, los miembros del consejo son nombrados por la junta general de los propietarios.
A continuación encontrará una infografía sobre la sociedad holding:
SOPARFI, SPV o SPF: ¿qué estructura elegir?
Quienes deciden abrir una sociedad holding en Luxemburgo pueden registrarla como:
- SOPARFI;
- vehículo de propósito especial (SPV).
La SOPARFI se utiliza para hacer negocios en sectores muy diversos, como la industria, el comercio o el sector inmobiliario. Muchos grupos internacionales eligen esta forma para desarrollar su negocio y establecer su sede en Luxemburgo.
Los inversores también pueden optar por una SPF (société de gestion de patrimoine familial, sociedad de gestión de patrimonio familiar), reservada a inversores privados, para beneficiarse de su atractivo régimen fiscal y proteger su patrimonio personal.
El régimen de exención de participaciones
La sociedad holding es una excelente herramienta de optimización fiscal en Luxemburgo. Puede acogerse a varios beneficios fiscales, entre ellos el régimen de exención de participaciones (participation exemption). Se trata de un régimen nacional (artículo 166 de la Ley del impuesto sobre la renta) que también aplica la Directiva matriz-filial de la UE: la holding (sociedad matriz) disfruta de la exención siempre que posea una participación significativa en sus filiales.
Con este régimen, la holding puede quedar exenta en Luxemburgo por los siguientes ingresos:
- dividendos, si posee al menos el 10 % del capital de la filial durante un mínimo de 12 meses o si el precio de adquisición de la participación es de al menos 1,2 millones EUR (exención total);
- plusvalías, si ha poseído al menos el 10 % de la filial durante un mínimo de 12 meses o una participación adquirida por al menos 6 millones EUR (también con exención total);
- patrimonio neto, por las participaciones que cumplen los requisitos.
Además, la filial debe ser una sociedad residente en Luxemburgo plenamente sujeta al impuesto, una entidad de la UE incluida en la Directiva matriz-filial, o una sociedad de capital no residente sujeta en su país a un impuesto comparable al impuesto de sociedades luxemburgués. Para beneficiarse de la Directiva, la holding debe ser una sociedad residente en Luxemburgo.
Por regla general, Luxemburgo tampoco aplica retención a los intereses pagados a no residentes en condiciones de mercado.
¿Qué ocurre si la holding no puede acogerse a este régimen?
En ese caso, la holding paga el impuesto de sociedades ordinario, del 16 % (23,87 % combinado en la ciudad de Luxemburgo). También debe tener en cuenta:
- un derecho de registro fijo de 75 EUR en la constitución y en las aportaciones de capital;
- derechos proporcionales solo en las aportaciones de inmuebles situados en Luxemburgo remuneradas con acciones (derecho de registro del 0,6 %, o del 0,9 % en la ciudad de Luxemburgo, más un impuesto de transcripción del 0,5 %).
¿Por qué abrir una sociedad holding en Luxemburgo?
Muchos grupos multinacionales de otros países europeos han trasladado sus actividades financieras a Luxemburgo por la estabilidad de su régimen fiscal. El país es un centro de negocios reconocido, situado en el corazón de Europa y con una mano de obra cualificada que atrae a numerosos inversores extranjeros. Entre las principales razones para abrir una holding en Luxemburgo destacan:
- la protección de los activos de los inversores;
- la posibilidad de poseer el 100 % de la sociedad;
- la supervisión de la actividad por un consejo de dirección;
- la exención del impuesto de sociedades sobre los dividendos y plusvalías que cumplen los requisitos;
- el acceso a los convenios de doble imposición firmados por Luxemburgo;
- la posibilidad de contar con la mano de obra cualificada de Luxemburgo.
Las sociedades luxemburguesas deben presentar sus cuentas anuales en el Registro Mercantil y de Sociedades, donde son públicas. La SOPARFI no paga el impuesto de suscripción y, en determinadas condiciones, puede compensar las pérdidas de capital derivadas de la liquidación de participaciones.
¿Tienen inconvenientes las sociedades holding?
Los dos principales son la complejidad de las obligaciones de información y del cumplimiento fiscal, debida a las relaciones entre la holding y sus filiales, sobre todo cuando estas se encuentran en otros países. Además, la actividad operativa de estas sociedades es limitada, ya que su función principal es supervisar y administrar sus filiales.
Si necesita más información sobre los requisitos para crear una sociedad holding en Luxemburgo o desea asistencia durante todo el procedimiento, contacte con nuestro equipo de agentes de constitución de empresas en Luxemburgo.
Daniel Milano, Managing Director, Sigtax Luxembourg SA · 10 de noviembre de 2026