Tratados de doble imposición en Luxemburgo
Cómo los convenios de doble imposición firmados por Luxemburgo ayudan a los inversores extranjeros a no tributar dos veces. Consulte a nuestros agentes.
Luxemburgo tiene 88 convenios para evitar la doble imposición en vigor (julio de 2026) y otros 6 firmados que aún no han entrado en vigor. Estos convenios benefician a los inversores de los países firmantes que quieren abrir un negocio en Luxemburgo, y viceversa. Nuestros especialistas pueden orientarle si desea registrar una empresa en Luxemburgo desde el extranjero y ayudarle a abrir una cuenta bancaria en Luxemburgo.
Qué establece un convenio de doble imposición
Los convenios firmados por Luxemburgo siguen el modelo de la Organización para la Cooperación y el Desarrollo Económicos (OCDE). Su objetivo principal es evitar que una misma persona física o jurídica tribute dos veces por la misma renta: los Estados contratantes acuerdan cuál de ellos grava cada tipo de ingreso.
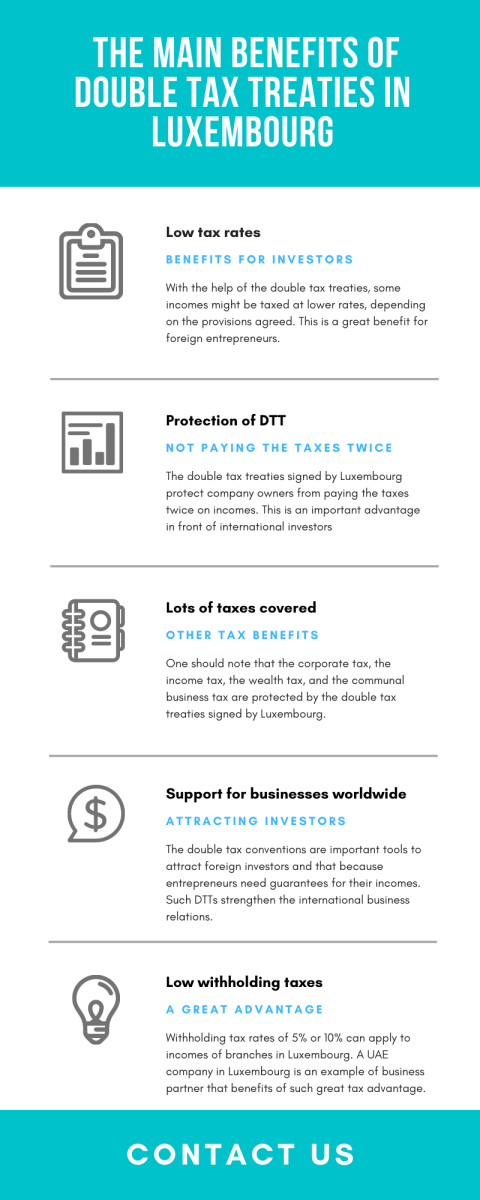
Todos los convenios regulan las retenciones sobre dividendos, cánones y plusvalías. Cada país aplica a estas rentas su tipo normal, pero el convenio lo reduce y, en algunos casos, lo elimina por completo. Los impuestos cubiertos suelen ser el impuesto sobre sociedades, el impuesto sobre la renta, el impuesto sobre el patrimonio y el impuesto comercial municipal, entre otros. Los convenios incluyen además disposiciones contra la discriminación fiscal y la evasión fiscal, y normas para el intercambio de información entre los Estados.
Convenios de doble imposición en vigor
Luxemburgo tiene convenios en vigor con los siguientes países y territorios: Albania, Alemania, Andorra, Arabia Saudí, Armenia, Austria, Azerbaiyán, Baréin, Barbados, Bélgica, Botsuana, Brasil, Brunéi, Bulgaria, Canadá, Catar, China, Chipre, Corea del Sur, Croacia, Dinamarca, Emiratos Árabes Unidos, Eslovaquia, Eslovenia, España, Estados Unidos, Estonia, Etiopía, Finlandia, Francia, Georgia, Grecia, Guernsey, Hong Kong, Hungría, India, Indonesia, Irlanda, Isla de Man, Islandia, Israel, Italia, Japón, Jersey, Kazajistán, Kosovo, Laos, Letonia, Liechtenstein, Lituania, Macedonia del Norte, Malasia, Malta, Marruecos, Mauricio, México, Moldavia, Mónaco, Montenegro, Noruega, Países Bajos, Panamá, Polonia, Portugal, Reino Unido, República Checa, Ruanda, Rumanía, Rusia, San Marino, Senegal, Serbia, Seychelles, Singapur, Sri Lanka, Sudáfrica, Suecia, Suiza, Tailandia, Taiwán, Tayikistán, Trinidad y Tobago, Túnez, Turquía, Ucrania, Uruguay, Uzbekistán y Vietnam.
Convenios pendientes
- firmados, pero aún no en vigor: Argentina, Cabo Verde, Colombia, Ghana, Kuwait y Omán;
- rubricado: Kirguistán;
- en negociación: Chile, Egipto, Malí, Nueva Zelanda y Pakistán.
Además de elegir la estructura adecuada para su negocio, le recomendamos contar con nuestra firma de contabilidad en Luxemburgo para las auditorías, la teneduría de libros, las nóminas y el depósito de las cuentas anuales.
Convenio entre Luxemburgo y los Emiratos Árabes Unidos
Luxemburgo y los Emiratos Árabes Unidos (EAU) mantienen desde hace años una estrecha relación económica, reforzada por su convenio de doble imposición. En Luxemburgo, el convenio se aplica al impuesto sobre la renta, al impuesto sobre sociedades, al impuesto sobre el patrimonio y al impuesto municipal sobre los beneficios comerciales; en los EAU, al impuesto sobre la renta de sociedades y de personas físicas. Los EAU no aplican retenciones sobre intereses, cánones ni dividendos.
Convenio entre Luxemburgo y Alemania
El primer convenio, de 1958, fue sustituido por uno nuevo firmado el 23 de abril de 2012, aplicable desde 2014 y modificado por un protocolo de 2023. La retención sobre dividendos pagados a una sociedad residente en Alemania baja del 15 % nacional al 5 % si posee al menos el 10 % del capital (15 % en los demás casos). El convenio cubre el impuesto sobre sociedades, el impuesto sobre el patrimonio y el impuesto sobre la renta de las sociedades residentes en ambos Estados. También podemos ayudarle a abrir una SARL en Luxemburgo o a crear un fondo.
Convenio entre Luxemburgo y el Reino Unido
El convenio original de 1967 fue sustituido por uno nuevo firmado el 7 de junio de 2022, aplicable en Luxemburgo desde el 1 de enero de 2024. Cubre el impuesto sobre las plusvalías, el impuesto sobre sociedades y el impuesto sobre la renta y, en Luxemburgo, también el impuesto sobre el patrimonio y el impuesto comercial municipal.
Una sociedad británica con un establecimiento permanente en Luxemburgo (oficina, fábrica, sucursal u obra de construcción) solo tributa en Luxemburgo por los beneficios obtenidos en el país; una filial no constituye por sí sola un establecimiento permanente. Lo mismo se aplica a las sociedades luxemburguesas en el Reino Unido. Con el nuevo convenio, los cánones pagados a una sociedad luxemburguesa están exentos de retención (0 %). El convenio regula también el intercambio de información y la asistencia mutua en la recaudación.
Convenio entre Luxemburgo y Estados Unidos
El convenio cubre:
- en Luxemburgo: los impuestos sobre la renta de personas físicas y sociedades, el impuesto sobre las dietas de los administradores, el impuesto municipal sobre los beneficios comerciales, el impuesto sobre el patrimonio y el impuesto municipal sobre el capital invertido y los bienes inmuebles;
- en Estados Unidos: el impuesto federal sobre la renta, incluido el recargo.
También se aplica a impuestos similares que se añadan o sustituyan a los anteriores, y ambos países deben notificarse cualquier cambio en su legislación fiscal. El concepto de establecimiento permanente incluye una sucursal, una sede de dirección, una oficina, una fábrica o un taller. El convenio fomenta el comercio y la inversión entre ambos países y establece procedimientos de asistencia mutua entre sus administraciones tributarias.
Datos básicos sobre la fiscalidad en Luxemburgo
- impuesto sobre sociedades: 14 % hasta 175.000 EUR de base imponible; entre 175.000 y 200.000 EUR, 24.500 EUR más el 30 % del exceso sobre 175.000 EUR; 16 % por encima de 200.000 EUR;
- recargo de solidaridad: 7 % sobre el impuesto sobre sociedades;
- impuesto comercial municipal: 6,75 % en la ciudad de Luxemburgo (varía según el municipio);
- IVA general del 17 %, uno de los más bajos de Europa; tipos reducidos del 14 %, 8 % y 3 % para determinados bienes y servicios.
Sociedades holding y fondos de inversión
Las sociedades holding luxemburguesas no aplican retención sobre los dividendos pagados a una sociedad matriz que posea al menos el 10 % del capital (o una participación adquirida por al menos 1,2 millones de EUR) durante un mínimo de 12 meses, y se benefician de la red de convenios de Luxemburgo. Los fondos de inversión, como los hedge funds, también aprovechan estos convenios. Si le interesa una estructura de fondo, nuestros especialistas pueden ayudarle a crear una sociedad comanditaria especial (SCSp).
Preguntas frecuentes sobre los convenios de doble imposición
Eliminar la doble imposición de las rentas obtenidas entre Luxemburgo y el otro Estado y prevenir la evasión fiscal.
En Luxemburgo, principalmente el impuesto sobre la renta, el impuesto sobre sociedades y el impuesto sobre el patrimonio. También regulan la tributación de dividendos, cánones y plusvalías, a menudo con tipos reducidos.
Las sucursales, oficinas, fábricas, talleres y obras de construcción. Una filial no es, por sí sola, un establecimiento permanente.
Sí. Los residentes en Luxemburgo tributan por su renta mundial, con una deducción prevista en los convenios para las rentas obtenidas en el extranjero.
Los Estados deben notificarse los cambios en su legislación fiscal, y los convenios se actualizan periódicamente mediante protocolos.
Si es usted un inversor de alguno de estos países o quiere saber más sobre la fiscalidad en Luxemburgo, contacte con nuestro equipo.
Daniel Milano, Managing Director, Sigtax Luxembourg SA · 10 de noviembre de 2026